Maritim elektrifisering: Klimateknologien som Norge eksporterer til Kina
Takket være norsk teknologiutvikling og kompetanse er vår maritime næring i stand til å eksportere foredlede industriprodukter med høy verdi til landet som ellers dominerer mange av de grønne verdikjedene, skriver Reber Iversen.
Verdens største batteriferge China Zorrilla har begynt å trafikkere ruten mellom Buenos Aires og Colonia i Uruguay, med mye norsk teknologi om bord. (Foto: Corvus/Buquebus)
Kommentar
Dette er en kommentar. Den gir uttrykk for skribentens egne meninger.
Proppfullt av norsk teknologi er verdens største batterielektriske fartøy nylig satt i kommersiell drift mellom Argentina og Uruguay – med null utslipp.
Den 130 meter lange katamaranen China Zorrilla har nylig gjennomført sin første kommersielle passasjertur mellom Buenos Aires og Colonia i Uruguay. Fartøyet kan ta 2100 passasjerer og 225 biler, holder en rutefart på rundt 25 knop og har et batterisystem på over 40 MWh. Det gjør henne til det største helelektriske skipet som noen gang er bygget.
China Zorrilla er et resultat av en lengre teknologisk utvikling som i stor grad begynte i norske fjorder med den første elektriske fergen Ampere, som ble satt i drift i 2015 med 1 MWh.
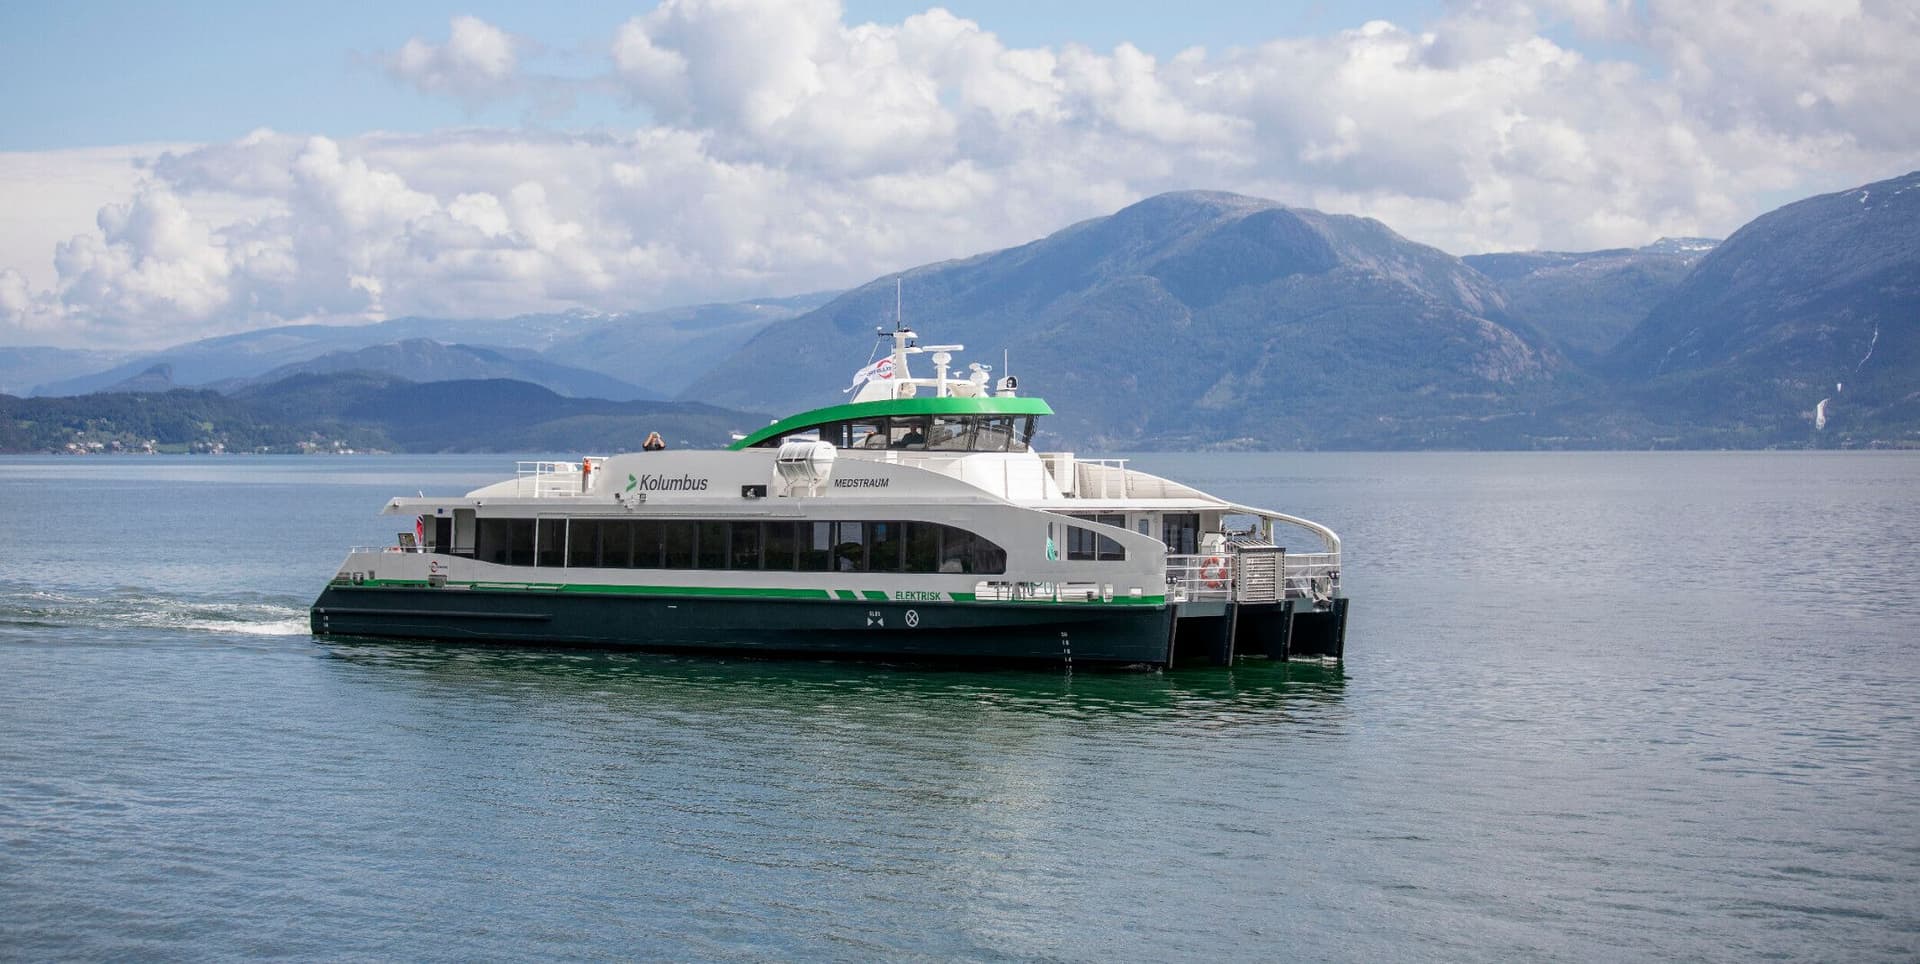
En viktig bro mellom Ampere og China Zorrilla er Medstraum, som ble satt i drift i Rogaland i 2022. Fartøyet ble utviklet gjennom det EU-støttede TrAM-prosjektet, initiert av Maritime CleanTech og ledet av Kolumbus. Resultatet ble verdens første helelektriske hurtigbåt i ordinær passasjertrafikk.
Vellykket norsk teknologiutvikling
Det teknologiske spranget var vesentlig. En saktegående ferge på et kort samband er én utfordring. En hurtigbåt som skal transportere passasjerer etter en fast rutetabell og samtidig bruke minst mulig energi, er noe helt annet.
El-hurtigbåten Medstraum. (Foto: Marius Knutsen, Maritime CleanTech)
På Medstraum måtte skrog, vekt, batteri, framdrift og ladeprofil fungere som ett samlet system. Fartøyet oppnådde 27 knop. Framdriftssystemet har en oppgitt virkningsgrad på rundt 80 prosent, mens energisparingen sammenlignet med konvensjonelle framdriftsløsninger på tilsvarende skrog er oppgitt til nær 30 prosent.
Medstraum dokumenterte at batterielektrisk framdrift kunne flyttes fra relativt saktegående ferger til langt mer energikrevende hurtigbåter. Det er denne typen kompetanse vi nå finner igjen i de største elektrifiseringsprosjektene internasjonalt.
På China Zorrilla har Corvus Energy fra Bergen levert batterisystemet, mens Wärtsilä har levert det elektriske fremdriftssystemet og vannjetene (Wärtsilä er finsk, men har sin elektrifiseringsavdeling på Stord). The Switch fra Stord leverer kraftelektronikk som trygt fordeler strømmen, og Zinus fra Bømlo leverer det autonome ladesystemet som skal koble fartøyet til land og lade den over 40 MWh store batteripakken.
China Zorrilla er bare starten. Ved det samme verftet på Tasmania er tre batterielektriske hurtigferger under bygging for danske Molslinjen. De blir 129 meter lange, får batterisystemer på om lag 45 MWh og skal kunne frakte rundt 1500 passasjerer med fart på opptil 40 knop. Også her er Wärtsilä leverandør.
Dette viser hvor raskt teknologien blir skalert. Elektrifisering av ferger handler ikke lenger bare om saktegående fartøy på korte samband. Batteriene flytter seg inn i store, raske fartøy på kommersielt viktige ruter.
Lønnsomhet og subsidier
Et regnestykke fra den indiske eksperten Sandith Thandasherry sammenligner China Zorrilla med en tilsvarende dieselferge. Analysen legger til grunn at det elektriske fartøyet koster 50 millioner dollar mer å bygge, men sparer rundt 11 millioner dollar i årlige driftskostnader. Over 20 år blir den elektriske løsningen beregnet å være 91 millioner dollar billigere i nåverdi. Tilbakebetalingstiden er beregnet til 5,3 år.
Dette er ikke fasit, men regnestykket viser hvorfor markedet beveger seg.
Det har vært mye debatt om staten, gjennom Enova, burde bruke milliarder på elektrifisering av fartøy.
Ifølge tall Maritime CleanTech har fått fra Enova, ble det mellom 2015 og 2025 vedtatt om lag 4,35 milliarder kroner i støtte til 397 elektrifiseringsprosjekter som omfattet 429 fartøy. Enova har registrert et samlet klimaresultat på 366 363 tonn CO₂-ekvivalenter per år, som gir rundt 11 900 kroner i støtte per tonn rapportert årlig utslippsreduksjon.
I utgangspunktet er dette en svært høy tiltakskostnad per tonn. Men hele tanken bak støtten fra Enova er å få i gang en utvikling av teknologi, marked og verdikjede som blir lønnsom og selvgående etter en startfase med støtte. Slik skal teknologien kunne sikre utslippskutt i stor skala på lengre sikt.
Ikke minst begrunnes støtten også med at den fører til norsk verdiskaping.
Menon Economics og Maritime CleanTech estimerer at norske leverandører av maritim miljøteknologi hadde en omsetning på rundt 34 milliarder kroner i 2025 (se faktaboks). Av dette kom 22,7 milliarder kroner fra eksport.
Klimateknologi i maritim sektor
I analysen fra Menon Economics og Maritime CleanTech defineres maritim klimateknologi som teknologier som utgjør eller inngår i lav- og nullutslippsløsninger i maritim sektor. Det skilles mellom teknologier som påvirker skipets klimagassutslipp gjennom 1) valg av energibærer og drivstoff, inkludert batterielektriske løsninger, LNG (flytende naturgass), ammoniakk, metanol og hydrogen, 2) redusert energibruk gjennom energieffektivisering, og 3) fangst og lagring av CO₂ om bord. LNG er definert av FNs sjøfartsorganisasjon IMO som et alternativt drivstoff, og inngår derfor som klimateknologi i denne rapporten.
Utstyr til energisystemer står for ca. 8 milliarder i eksport. Dessverre har vi ikke data som kobler omsetning til produktområder, men et uttrekk av omsetningen til fire viktige selskaper i verdikjeden for elektrifisering viser en omsetning på 3,1 milliarder bare i 2025. Det meste av dette er eksport.
Eksportinntektene fra batteri- og elektrifiseringsteknologi for fire selskaper bare i 2025 kan altså potensielt være over tre fjerdedeler av de samlede Enova-tilsagnene til elektrifisering av fartøy gjennom perioden 2015–2025.
Det er imidlertid hele 16 selskaper som leverer utstyr til batterisystemer, og 13 selskaper som leverer utstyr til ladesystemer og infrastruktur i kartleggingen, så tallene er i realiteten høyere.
Teknologiområde
Antall virksomheter
Batterisystemer
16
Landstrøm og ladeinfrastruktur
13
Brenselceller
9
Forbrenningsmotorer til alternative drivstoff (hydrogen, ammoniakk, metanol, LNG)
7
Lagring og bunkringsanlegg for alternative drivstoff (hydrogen, ammoniakk, metanol, LNG)
5
Tankanlegg, overføring og sikkerhetssystemer for alternative drivstoff (hydrogen, ammoniakk, metanol, LNG) på skip
4
(Kilde: Menon Economics/Maritime CleanTech)
Grønt skipsfartsprogram i DNV estimerer det norske eksportpotensialet for maritim batteriteknologi til å være på mellom 50 (5 prosent markedsandel) og 100 (10 prosent markedsandel) milliarder kroner i 2050 hvis vi forsvarer dagens posisjon i markedet.
Norsk-europeisk konkurransekraft
Norge har lenge eksportert råvarer til Kina og importert ferdigvarer. Fisk blir sendt ut av landet og kan komme tilbake som et foredlet produkt. I den maritime elektrifiseringen ser vi det stikk motsatte.
Battericellene blir i stor grad produsert i Kina. Det norske bidraget ligger i systemene rundt cellene: integrasjon, sikkerhet, programvare, kraftstyring, framdrift, skipsdesign og lading. Uten maritim kompetanse har cellene liten verdi.
Asia importerte norsk maritim klimateknologi for rundt 9,7 milliarder kroner i 2025, og Kina er identifisert som det største enkeltmarkedet.
Vi importerer råvarer og eksporterer foredlede industriprodukter med høy verdi til landet som ellers dominerer mange av de grønne verdikjedene.
I en tid der Europa desperat forsøker å beholde verdikjeder hvor vi har et teknologisk lederskap, seiler maritim elektrifisering opp som et av de tydeligste eksemplene. Og det er Norge som har de ledende selskapene.
Det er ikke bare vi i Maritime CleanTech som sier at denne verdikjeden er en strategisk viktig ressurs med høy verdi. Nylig ble SEAM – en systemintegrator på Karmøy med spesialkompetanse på elektriske systemer – kjøpt opp av Sør-Koreas største industrikonsern, Hanwha-konsernet.
Kina har innsett dette for lengst og er godt i gang med å ta opp konkurransen og spise seg oppover i verdikjeden. Som på mange andre områder, fører Kina en aktiv politikk for å bygge opp leverandører.
Men hva vil rederier fra Europa og resten av verden si til det? Fram til nå har de hatt stor tillit til den norske kompetansen. Men her må både norske og europeiske myndigheter være på vakt for å forsvare posisjonen.