Dyrere å eie: Slik påvirker klimaendringene boligmarkedet

Kortversjonen
- Klimaendringene vil gi dyre skader, også på folks boliger
- Boligeiere – og bankene som gir dem lån – må være forberedt på at det blir dyrere å eie egen bolig framover, viser en kartlegging fra Norges Bank
- Om lag 13 prosent av norske boliger og 11,5 prosent av boligverdiene ligger i utsatte områder
- Risikoen er særlig stor for flom og overvann
- Forsikringspremier, vedlikeholdskostnader og kommunale avgifter øker
- Ordninger som den norske Naturskadepoolen kan svekke insentiver til å forebygge skade i de mest utsatte områdene
- Bankene må bli enda mer bevisst i sine kredittvurderinger av kundene
I sommer la det regjeringsutnevnte ekspertutvalget om klimatilpasning fram rapporten «Norge i hardt vær». Der kom det fram at store kostnader venter samfunn og enkeltpersoner fordi klimaendringene gir kostbare skader, også på folks hus og hjem.
Vi har sett det allerede. Vindkast som blåser tak av bygninger. Vann som trenger seg inn og gjør hus ubeboelige. Jordskred som drar med seg både veier og gårder. Elver som flommer over lokalsamfunn.
Ekstremvær som Hans (2023) og Amy (2025) har vist oss hvor sårbar infrastrukturen og det bygde miljøet er overfor naturkrefter som blir stadig sterkere, hyppigere og mer ekstreme etter hvert som klimaendringene gjør seg gjeldende – også i Norge.
Naturskadeerstatningene på bygninger og innbo etter Hans alene kom opp i 3,1 milliarder kroner, ifølge tall fra Norsk naturskadepool – og er det mest kostbare ekstremværet i naturskadepoolens historie. Orkanen Amy følger ikke langt etter, med erstatningsutbetalinger på 1,8 milliarder.
Dyrere å eie egen bolig
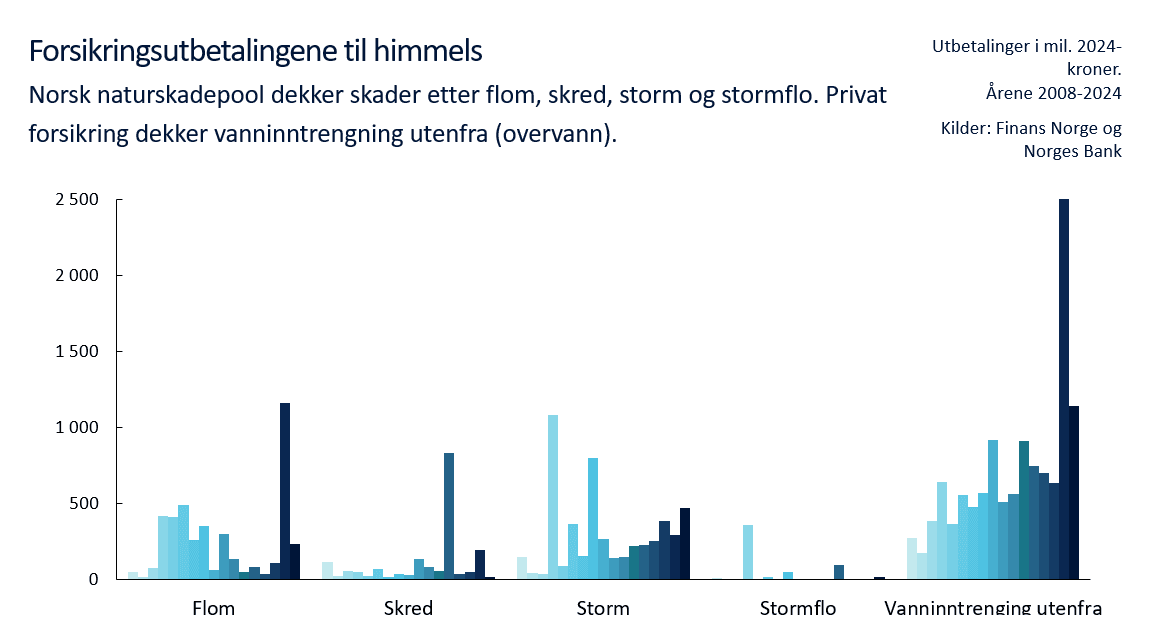
Fordi Norge har en kollektiv og solidarisk forsikringsordning gjennom Naturskadepoolen, får boligeiere økonomisk hjelp når naturkreftene rammer. Men naturskadepoolen dekker ikke skader forårsaket av overvann. Boligeiere – og bankene som gir dem lån – må være forberedt på at det blir dyrere å eie egen bolig framover. Det viser en kartlegging som Haakon Solheim og Bjørn Helge Vatne i Norges Bank har gjort av norske boliger i værutsatte områder.
Kartleggingen viser at om lag 13 prosent av norske boliger og 11,5 prosent av boligverdiene ligger i utsatte områder, med særlig risiko for flom og overvann.
Når klimaendringene gjør at skadeomfanget blir større, øker både forsikringspremiene og vedlikeholdskostnadene til bolig. I tillegg har kommunale avgifter og gebyrer gått jevnlig opp, med en markant økning siden 2022.
Økte forsikringspremier, økte vedlikeholdskostnader og høyere kommunale avgifter. Hva betyr disse kostnadsøkningene for den enkelte husholdnings økonomiske sikkerhet? Og i stort: for Norges finansielle stabilitet?
Det har Energi og Klima tatt en prat med Haakon Solheim om. Han er analysedirektør i Norges Bank og tilhører avdeling for finansiell stabilitet. Den skal medvirke til at det finansielle systemet i Norge er robust. Blant avdelingens oppgaver er å giråd om tiltak for å forebygge systemrisiko og ikke minst drive forskning og analysearbeid.
– Fysisk klimarisiko viktigere og viktigere
Haakon Solheim har en doktorgrad i økonomi, og som ansatt i avdelingen for finansiell stabilitet følger han med på det norske finanssystemet. Der har han et særlig blikk på klimautfordringene.
På Bankplassen, en fagblogg som lages av ansatte i Norges Bank, har Solheim publisert flere innlegg om hvordan klima påvirker både makro- og mikroøkonomien. Deriblant innlegget Vær- og klimarelaterte skader øker kostnaden ved å eie egen bolig, som han skrev sammen med kollega Bjørn Helge Vatne.
Energi og Klima:– Først av alt, Haakon Solheim: Hvorfor interesserer Norges Bank seg for klimarisiko?
Haakon Solheim: – Fordi vi vet at klimaendringene kommer og til en viss grad allerede er her, og vi må forstå hvor store de er og kan bli. For Norges Bank er det viktig å bidra til at både finansinstitusjonene og allmennheten tar inn over seg den kunnskapen allerede nå, så ikke kostnadene ved å motvirke og tilpasse seg endringene blir så høye.
– Dere påpeker i blogginnlegget at man tidligere la mest vekt på «risiko ved omstilling til et lavere utslipp» når man så på klimarisiko som en trussel for finansiell stabilitet. Kan du utdype det, helt konkret?
– Da sentralbanken begynte å vurdere klimarisiko rundt 2015, var vi primært opptatt av økonomisk risiko knyttet til utfasing av olje- og gassproduksjon. Deretter så vi nærmere på virksomhetenes kostnader knyttet til utslippskutt. Fysisk risiko ble ansett som noe som ville komme fram i tid. Men vi visste jo at forsikringskostnadene var på vei opp, og nå ser vi at dette blir viktigere og viktigere.
Hva er klimarisiko?
Når klima er på dagsordenen i politikk og næringsliv, handler det oftest om hvordan vi kan kutte utslipp. Når vi snakker om klimarisiko, blir perspektivet snudd. Da handler det om konsekvensene av klimaendringene og konsekvensene av klimapolitikken. De viktigste klimarisikoene:
- Fysisk klimarisiko handler om kostnader knyttet til fysisk skade som følge av klimaendringer og om at eiendom, infrastruktur og enkelte former for næringsvirksomhet kan miste verdi.
- Overgangsrisiko handler om at strengere klimakrav og ny teknologi kan gi store endringer i etterspørselen etter produkter og tjenester. Investeringer i utstyr, eiendeler og næringsvirksomhet kan tape verdi.
- Ansvarsrisiko handler for eksempel om at klimaendringer kan gi grunnlag for søksmål mot land, selskaper og personer i selskaper som har ansvar for store klimagassutslipp, eller mot kommuner som har gitt byggetillatelser i klimautsatte områder mot bedre vitende.
(Kilde: Er jeg eller jobben utsatt for klimarisiko? Klimarisiko kort fortalt, Norsk klimastiftelse 2025.)
– Klimarelaterte skader koster stadig mer, og ikke bare knyttet til det direkte tapet av verdier, men også for lokal arbeidskraft og eiendomsmarkedet over tid, sier Solheim.
Han viser til en studie av de indirekte økonomiske konsekvensene av naturkatastrofer, gjennomført av fire av hans kolleger i Norges Bank. Studien viser at det generelle forbruket reduseres etter en katastrofe. Arbeidsledigheten lokalt øker og arbeidsinntektene går ned, men dette forklarer bare en mindre del av forbruksfallet. Den viktigste kanalen går gjennom fall i boligformue, der boligeiere reduserer forbruket betydelig mer enn leietakere til tross for like inntektstap, sier Solheim.
– Hvor mottakelige er finansinstitusjonene for budskapene fra dere, da?
– De fleste banker i Norge har en bevisst politikk på hvordan de skal forholde seg til næringer med store utslipp. Samtidig rapporterer bankene selv at klimarisiko i mindre grad er reflektert inn i deres lånebetingelser. Overgangen fra forståelse til handling er det kritiske her. Der er forsikringsselskapene kommet mye lenger, de har økt premiene sine i takt med at klimautfordringene gjør seg gjeldende.
Overvann koster – og vil øke
– En gjennomsnittlig boligforsikring koster i dag nesten 14 000 kroner, som er 40 prosent mer enn hva det kostet ved inngangen til 2016. Legger man til kommunale avgifter og gebyrer, blir totalkostnaden over 30 000 kroner i året for en gjennomsnittlig bolig i Norge – bare i forsikring og kommunale utgifter. Går det an å ha en formening i dag om hvor mye mer det vil koste bare å eie en bolig om 10-20 år, som følge av klimaendringene?
– Vi har ikke regnet på det direkte. Klimatilpasningsutvalget har gjort noen beregninger på hvor mye mer for eksempel flomskader koster i forsikringsutbetalinger, og de kom fram til et ganske lavt beløp. Men det er en relativt begrenset del av det store bildet. Ser du på skader som skyldes overvann, som ikke dekkes av Naturskadepoolen, så har private forsikringsutbetalinger skutt i været de siste årene.
– Hadde vi ikke hatt den kollektive naturskadeforsikringsordningen i Norge, ville nok private forsikringsutbetalinger for eiendommer i risikosoner vært mye høyere. I Klimatilpasningsutvalget viser de til at flomskadeforsikringen kunne ha kostet opp til 13 ganger mer for kunder i utsatte områder hvis Norge ikke hadde hatt Naturskadepoolen.
– Ser du på USA, er det geografiske områder som forsikringsbransjen har forlatt fordi bygningene ikke lenger er forsikringsbare. Som enkelte områder i Los Angeles, der det har kostet oppimot 100 000 kroner å forsikre en bolig. Da grenser det mot hva som er økonomisk forsvarlig. Jo høyere premien blir, desto større risiko for at enkelte takker nei. Verdien på eiendommen faller også hvis den ikke kan forsikres, dermed påvirkes hele boligmarkedet.
– Vi ser også i Norge at det er et misforhold mellom antall boliger og antall forsikrede boliger. Sist eksemplifisert med brannen i Krokstadelva, der var det vel rundt 10 prosent av boligene som manglet forsikring. Nå var ikke klimarisiko den utløsende faktoren i akkurat den brannen, men den synliggjør en ubalanse i forsikringsmarkedet. Skulle det vise seg at andelen uforsikrede øker, kan det bli behov for mer oppfølging av hva som faktisk er forsikret enn at forsikringsselskapene baserer seg på boligeiernes egenrapportering, slik de gjør i dag. Mer systematisk innhenting av informasjon om forsikringskontrakter kunne gitt bedre og raskere oversikt over hvilke verdier som er forsikret – og ikke, sier Solheim.
Naturskadepoolen må ikke bli en sovepute
Solheim mener at den nasjonale naturskadeforsikringen er viktig, men skal den fungere over tid, må den ikke bli en sovepute.
– Naturskadepoolen er bra i den forstand at den bidrar til å begrense den økonomiske risikoen for den enkelte bolig- og byggeier av naturskader, altså flom, storm, stormflo, ras og skred. Alle som har brannforsikring, betaler en felles, ikke-risikosensitiv sats som dekker naturskader. Men det er alltid en risiko for at slike ordninger kan svekke insentiver til å forebygge skade i de mest utsatte områdene, siden premien ikke varierer ut fra lokale forhold. Når premien settes opp, fordeles økningen på så mange at den enkelte forsikringstaker ikke merker belastningen, påpeker Solheim.
Han har følgende tanker om hvordan Naturskadepoolen kan bli bedre:
– Det å tillate gjenoppbygging på samme sted er ikke alltid holdbar politikk over tid. Kanskje kunne Naturskadepoolen også bidra med insentiver til kommuner som unngår skade?
– På hvilken måte er det viktig og relevant for finansnæringen at klimarelaterte kostnader gjør det dyrere å eie egen bolig?
– Forsikringsselskapene må sette premie etter risiko, noe de allerede gjør. De har gode analytiske verktøy for å kartlegge og vurdere naturrisikosoner, med bedre oppløsning enn kartene til NVE, selv om sistnevnte har gjort en stor og viktig jobb i så måte og på den måten har lagt et godt grunnlag for kommunenes arealplanlegging.
– For bankene handler det om å ta inn over seg at klimarelaterte kostnader blir stadig viktigere for kundene deres. Fra 2024 til 2025 vokste prisen på en boligforsikring med 12 prosent. Hvordan påvirker den høye veksten i forsikringspremier og økte kommunale avgifter kundenes evne til å betjene gjelden sin? Er økonomien deres robust nok?
– Bankene må med andre ord være enda mer bevisst i sine kredittvurderinger. Vi ser at de begynner å våkne og at de har begynt å hente inn informasjon om for eksempel overvannsrisiko, men de har fortsatt et stykke å gå.
– Tar vi inn over oss hva vi faktisk vet om klimarisikoen knyttet til boligmarkedet i dag og handler ut fra den kunnskapen, trenger ikke kostnadene å bli altfor høye. Her kan bankene spille en viktig rolle.
– Og avslutningsvis: Hvordan påvirker klimarelaterte skader på norske boliger Norges generelle, finansielle stabilitet?
– Høyere kostnader og lavere boligverdier gjør det mer sannsynlig at de som har høy gjeld og liten finansiell buffer, ikke klarer å betjene lånet sitt. Men generelt kan vi ikke si at den økningen vi til nå har sett i bokostnader, er systemtruende. Det er likevel relevant for kredittvurdering, oppfølging av kunder og for bankenes porteføljerisiko. Med andre ord: Bankene må aktivt hente inn mer informasjon om kundene sine og deres evne til å betjene gjeld – og det innebærer også kunnskap om klimarisiko.